ECB spalio sprendimas: ar palūkanos nesikeis iki spalio 29-osios?
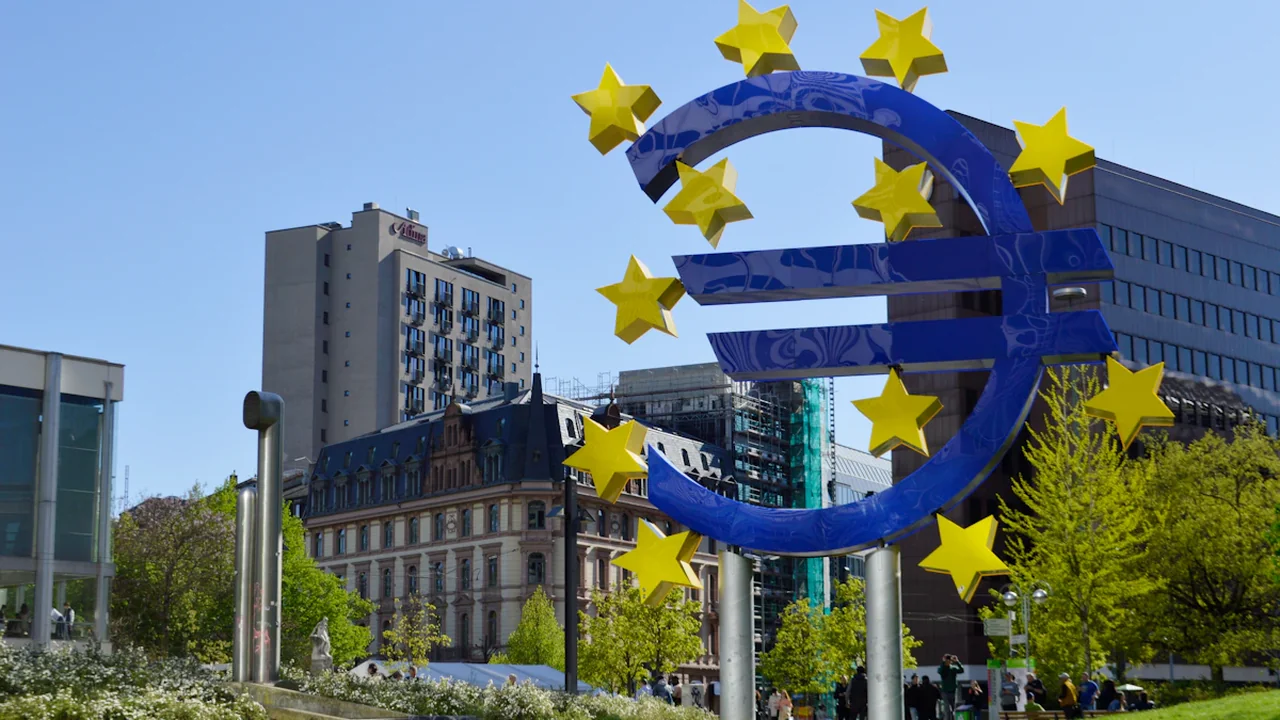
Europos Centrinio Banko valdančioji taryba 2026 m. spalio 29 d. skelbs pinigų politikos sprendimą, kuris svarbus Lietuvos gyventojams, turintiems kintamų palūkanų būsto paskolas, laikantiems indėlius ar planuojantiems skolintis. ECB posėdžių kalendorius šią datą nurodo kaip pinigų politikos sprendimo dieną. Prognozės klausimas bus išspręstas tą pačią dieną pagal ECB paskelbtas pagrindines palūkanų normas: ar jos liks nepakeistos.
Klausimas, kurį išspręs ECB spalio 29 dieną
- Klausimas: ar ECB pagrindinės palūkanų normos bus paliktos nepakeistos?
- Terminas: 2026 m. spalio 29 d., paskelbus ECB sprendimą.
- TAIP: jei visos ECB pagrindinės palūkanų normos liks tokios pačios.
- NE: jei ECB pakeis bent vieną pagrindinę palūkanų normą.
- Sprendžiantis šaltinis: ECB pinigų politikos sprendimų pranešimas.
Tai nėra prognozė, ar konkretaus Lietuvos banko klientui įmoka pasikeis būtent spalio 29-ąją. ECB sprendimas ir individuali paskolos įmoka yra susiję, tačiau tarp jų veikia EURIBOR, paskolos sutartyje numatytas palūkanų perskaičiavimo periodas bei banko marža.
Kodėl ECB sprendimas rūpi Lietuvos paskolų gavėjams
Lietuva yra euro zonos narė, todėl ECB nustatoma pinigų politikos kryptis veikia bendras finansavimo sąlygas visoje valiutos sąjungoje. Kai ECB keičia pagrindines palūkanų normas, rinkos dalyviai iš naujo vertina trumpalaikių ir ilgesnių terminų palūkanų perspektyvą. Tai gali turėti įtakos EURIBOR, o per jį – daugeliui kintamų palūkanų būsto paskolų Lietuvoje.
Vis dėlto tiesioginė lygybė „ECB sprendimas šiandien = nauja paskolos įmoka rytoj“ būtų klaidinanti. Daugelyje sutarčių mokėtina palūkanų dalis sudaryta iš banko maržos ir pasirinkto laikotarpio EURIBOR. Banko marža paprastai nustatoma sutarties pasirašymo metu ir nekinta, nebent šalys atskirai susitaria kitaip. EURIBOR dalis peržiūrima pagal konkrečioje sutartyje numatytą datą, pavyzdžiui, kas tris, šešis ar dvylika mėnesių.
Todėl net jei ECB spalį palūkanas paliktų nepakeistas, vienų namų ūkių įmokos gali persiskaičiuoti vėliau, kitų – jau artimiausiu sutartiniu laikotarpiu. Be to, EURIBOR rinkos lūkesčiai dažnai pradeda reaguoti dar iki sprendimo, kai investuotojai vertina infliacijos, ekonomikos augimo ir darbo rinkos duomenis.
Ką reiškia nekintančios bazinės palūkanos
Jeigu ECB nekeičia savo normų, tai reiškia, kad centrinis bankas šio sprendimo metu nekeičia pinigų politikos nustatytų orientyrų. Tačiau tai savaime nereiškia, kad EURIBOR visą laiką nejudės, kad naujų paskolų pasiūlymai bus vienodi arba kad indėlių palūkanos bankuose nesikeis.
Bankai sprendimus dėl indėlių pasiūlymų, paskolų maržų ir individualių kredito sąlygų priima savarankiškai, atsižvelgdami į finansavimo kainą, konkurenciją, riziką ir savo verslo strategiją. ECB sprendimas yra svarbus bendros krypties signalas, bet ne kiekvieno banko kainoraščio nurodymas.
Ką ECB gali pakeisti ir kodėl svarbi bent viena norma
Prognozės klausimui taikoma aiški riba: vertinamos pagrindinės ECB palūkanų normos, apie kurias ECB viešai skelbia savo pinigų politikos sprendimuose. Jei nepakeičiama nė viena iš jų, rezultatas yra TAIP. Jei pakeičiama bent viena, rezultatas yra NE.
Toks apibrėžimas svarbus todėl, kad ECB gali priimti ir kitų politikos sprendimų: aptarti balansą, likvidumo priemones, komunikacijos formuluotes ar ekonomines prognozes. Jie gali būti reikšmingi finansų rinkoms, tačiau vien jų nepakanka, kad atsakymas į šį konkretų klausimą būtų NE. Sprendimą lemia tik faktinis bent vienos pagrindinės palūkanų normos pakeitimas.
ECB sprendimų puslapyje skelbiami pranešimai leidžia patikrinti ne interpretacijas, o galutinę sprendimo formuluotę. Tai ypač aktualu tada, kai rinkos prieš posėdį daug dėmesio skiria prezidentės spaudos konferencijos tonui ar ateities politikos užuominoms. Šiame klausime komentarų tonas nėra lemiamas, jei normos lieka tos pačios.
TAIP scenarijus: normos nekeičiamos, bet palengvėjimas negarantuotas
TAIP rezultatas reikštų, kad spalio 29 dienos sprendime ECB paliko visas pagrindines palūkanų normas nepakeistas. Lietuvos būsto paskolų turėtojams tai būtų ženklas, kad naujo ECB palūkanų pokyčio tą dieną nėra, tačiau ne garantija dėl konkrečios kitos įmokos dydžio.
Praktinė reikšmė priklausytų nuo kelių aplinkybių:
- kada pagal sutartį bus perskaičiuojamas EURIBOR;
- kokio termino EURIBOR taikomas paskolai;
- kokia yra sutarta banko marža;
- kaip EURIBOR rinka įvertins ECB komunikaciją ir vėlesnius duomenis;
- ar bankas keis naujų paskolų arba indėlių pasiūlymus.
Pavyzdžiui, paskolos gavėjas, kurio palūkanos perskaičiuojamos kas šešis mėnesius, gali nepajusti jokio tiesioginio pokyčio spalio mėnesį. Kitas klientas, kurio peržiūros data artima, gali matyti naują įmoką pagal tuo metu galiojančią sutartyje apibrėžtą EURIBOR reikšmę. Šie rezultatai gali skirtis net tarp panašios paskolos sumos ir termino sutarčių.
NE scenarijus: pakeista norma nereiškia vienodo poveikio visiems
NE rezultatas būtų fiksuojamas, jei ECB spalio 29 dieną pakeistų bent vieną pagrindinę palūkanų normą. Toks sprendimas būtų naujas aiškus pinigų politikos signalas euro zonai, tačiau jo poveikio namų ūkių finansams greitis ir mastas nebūtų vienodas.
Palūkanų mažinimas teoriškai gali palengvinti finansavimo sąlygas, bet tai nereiškia automatinio ir tokio paties dydžio paskolos įmokos sumažėjimo. EURIBOR gali būti jau įskaičiavęs dalį laukiamo sprendimo, o bankų maržos dėl to automatiškai nesikeičia. Naujiems paskolų klientams pasiūlymų kainą taip pat lemia jų pajamos, pradinis įnašas, turto vertė ir banko vertinama rizika.
Jei ECB nuspręstų normą didinti, pasekmės taip pat nebūtų momentinės visoms sutartims. Kintamų palūkanų paskolų gavėjams svarbiausia būtų jų artimiausia EURIBOR peržiūros data. Fiksuotų palūkanų paskolų klientams esamos įmokos iki fiksavimo laikotarpio pabaigos paprastai nesikeistų, nors naujo finansavimo sąlygos rinkoje galėtų pasislinkti.
Indėliams svarbi ne vien ECB kryptis
Indėlių palūkanų pasiūlymai taip pat gali reaguoti į ECB politikos kryptį, tačiau bankai jų neprivalo keisti tokiu pačiu tempu ar proporcija. Terminuotųjų indėlių palūkanos priklauso nuo pasirinkto termino, banko poreikio pritraukti lėšas ir konkurencijos. Dėl to indėlininkui verta lyginti konkrečius pasiūlymus, o ne spręsti vien iš ECB antraštės.
Kaip pasirengti savo finansams iki sprendimo
ECB posėdžio laukti verta kaip datos, kuri gali patikslinti pinigų politikos kryptį, o ne kaip vienintelio atsakymo į klausimą dėl šeimos biudžeto. Turint kintamų palūkanų būsto paskolą, naudinga peržiūrėti sutartį ir išsiaiškinti, kada tiksliai keičiasi taikoma EURIBOR reikšmė.
Svarbiausi žingsniai prieš priimant asmeninį sprendimą:
- patikrinti paskolos sutartyje nurodytą EURIBOR terminą ir peržiūros dažnį;
- atskirti nekintančią banko maržą nuo kintamos EURIBOR dalies;
- paprašyti banko pateikti aiškų kitos įmokos perskaičiavimo paaiškinimą;
- vertinant refinansavimą palyginti bendrą kainą, o ne vien reklamuojamą palūkanų normą;
- neplanuoti biudžeto remiantis vien prielaida, kad ECB sprendimas iškart pakeis įmoką.
Asmeninių finansų sprendimams gali būti verta pasitarti su banku ar nepriklausomu specialistu, ypač jei svarstomas refinansavimas, fiksuotų palūkanų pasirinkimas arba didesnė nauja paskola. Vien ECB sprendimo žinojimas nepakeičia individualaus pasiūlymo, sutarties sąlygų ir šeimos finansinio rezervo vertinimo.
Spalio 29 dieną lems ECB pranešimo formuluotė
ECB savo pinigų politikos sprendimus skelbia viešai, todėl atsakymas į klausimą bus patikrinamas pagal tą dieną paskelbtą oficialų pranešimą. Jei jame bus nurodyta, kad pagrindinės palūkanų normos nesikeičia, rezultatas bus TAIP. Jei bent viena norma bus pakeista, rezultatas bus NE.
Lietuvos gyventojams po sprendimo verta stebėti ne tik antraštę apie ECB, bet ir savo sutarties EURIBOR peržiūros datą, banko pranešimus bei konkrečius naujų paskolų ir indėlių pasiūlymus. Būtent šie dalykai parodys, kada platesnis euro zonos sprendimas tampa apčiuopiamu pokyčiu namų ūkio biudžete.
Šaltinis: European Central Bank
Kontekstas ir veiksmai Apie straipsnį
Šaltinis ir patikra Sprendimo patikra
Rezultatą lems ECB tą dieną paskelbtos pagrindinės palūkanų normos.
- Patikrinti ECB 2026 m. spalio 29 d. pinigų politikos sprendimo pranešimą.
- Palyginti visas paskelbtas pagrindines ECB palūkanų normas su ankstesnėmis.
- TAIP taikomas tik tada, jei nepasikeičia nė viena pagrindinė norma.
- NE taikomas, jei pakeičiama bent viena pagrindinė norma.
- Šaltinis
- Europos Centrinis Bankas
- Aprėptis
- Lietuva
- Atnaujinta
- 2026-09-13 12:37
Šaltinis ir patikra
Pranešti apie pasitikėjimo problemą
Nusiųsk aiškų signalą bendruomenės moderacijai, jei šaltinis, faktai ar kontekstas turi būti peržiūrėti.

Komentarai